KSeF od 2027 r. dla wszystkich firm. Rząd chce odroczyć kary
Od 1 stycznia 2027 r. obowiązek korzystania z Krajowego Systemu e-Faktur obejmie także najmniejszych przedsiębiorców. Przyjęty przez rząd projekt zakłada odroczenie kar za błędy do końca 2027 r., bez przesuwania obowiązku stosowania systemu.
W skrócie
- Z końcem 2026 r. wygasa okres przejściowy dla najmniejszych firm.
- Rząd przyjął projekt odroczenia kar za błędy w KSeF.
- KAS nadal ma reagować na wystawianie faktur poza systemem.
Koniec okresu przejściowego
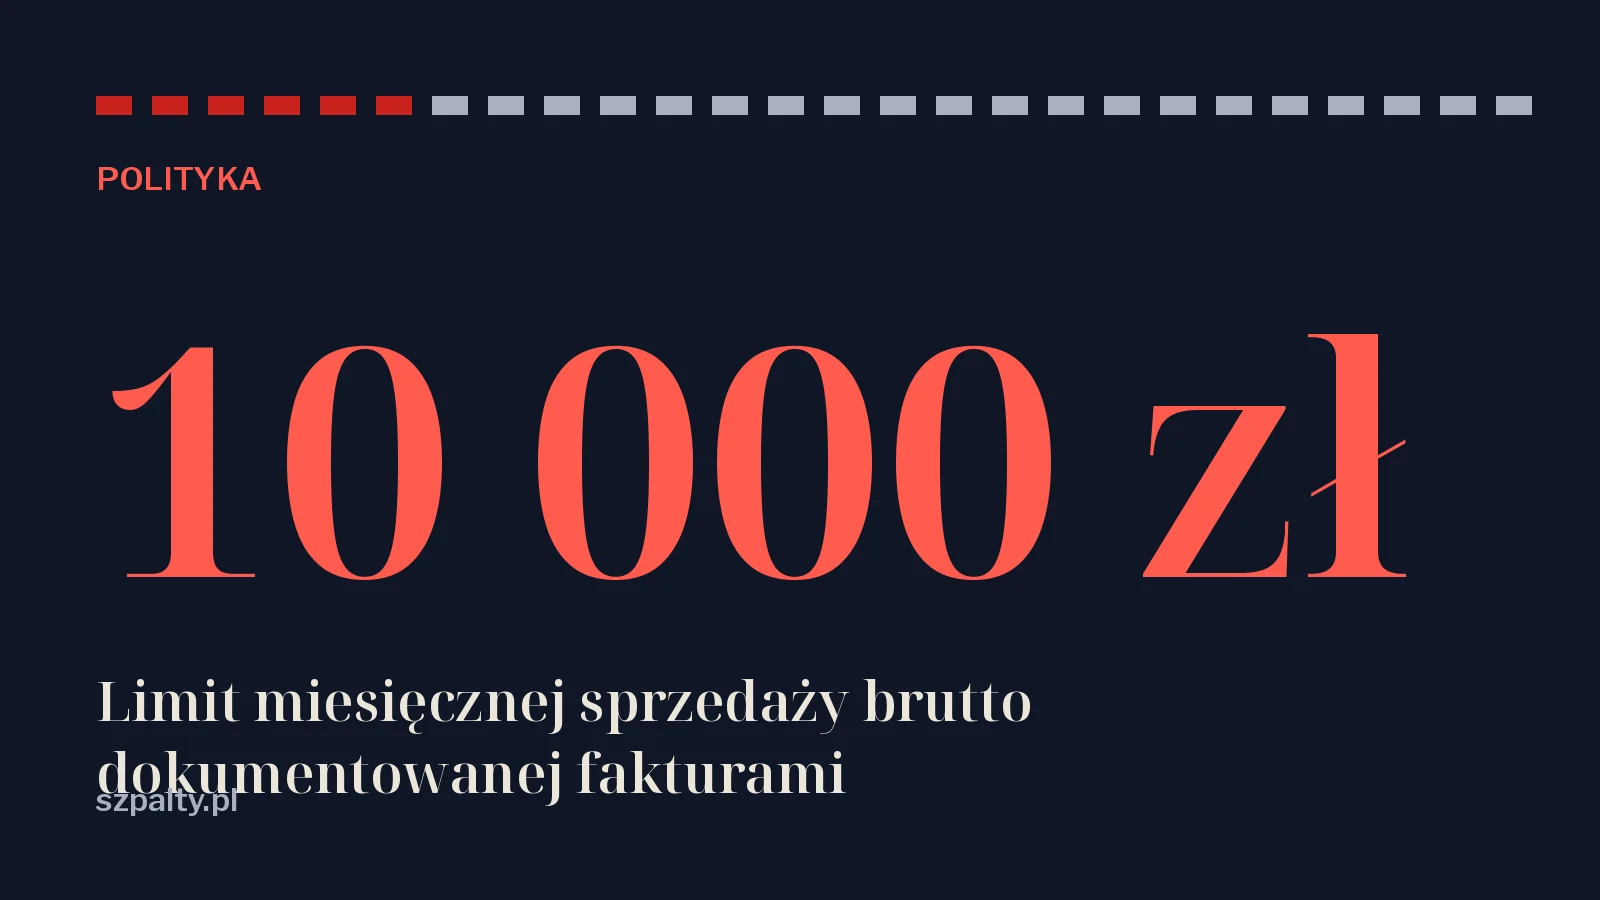
Z końcem 2026 r. wygasa okres przejściowy dla podatników, których wartość sprzedaży dokumentowanej fakturami za okresy miesięczne nie przekracza 10 000 zł brutto. Próg ten odnosi się do sprzedaży udokumentowanej fakturami, a nie do całej sprzedaży przedsiębiorcy.
Od początku 2027 r. również przedsiębiorcy korzystający dotąd z tego rozwiązania zostaną objęci obowiązkowym KSeF. Projektowane odroczenie sankcji pozostawia ten termin bez zmian. Dla najmniejszych firm oznacza to obowiązek wdrożenia e-fakturowania mimo proponowanego wydłużenia okresu bez kar za błędy.
Co zakłada projekt przyjęty przez rząd
Rada Ministrów przyjęła projekt ustawy 20 października 2026 r. Przewiduje on odroczenie stosowania kar pieniężnych za błędy związane z korzystaniem z KSeF do 31 grudnia 2027 r. Przyjęcie projektu przez rząd jest etapem prac legislacyjnych, a nie wejściem nowych przepisów w życie.
Kolejnym zapowiedzianym etapem są prace parlamentarne. Nowe przepisy mają wejść w życie 31 grudnia 2026 r. Proponowany dodatkowy okres na dostosowanie obejmuje zarówno procesy i systemy informatyczne przedsiębiorców, jak i rozwiązania techniczne oraz organizacyjne pozostałych uczestników rynku obsługujących faktury w KSeF.
W okresie odroczenia administracja skarbowa nadal ma wspierać przedsiębiorców w prawidłowym korzystaniu z systemu. Przewidziano kontynuację działań informacyjnych i edukacyjnych. Firmy mają również zachować dostęp do narzędzi wsparcia oraz pomocy administracji skarbowej przy wdrażaniu e-fakturowania.
Organy Krajowej Administracji Skarbowej mają jednak reagować na wystawianie faktur poza systemem, z wyjątkiem sytuacji dopuszczonych przepisami. Sprawdzane ma być także to, czy niestosowanie KSeF prowadzi do nierzetelnego rozliczania podatku. Odroczenie kar za błędy nie znosi więc nadzoru nad realizacją obowiązku.
Także przedłużenie odwrotnego obciążenia VAT
Ten sam projekt przewiduje przedłużenie do 30 czerwca 2030 r. mechanizmu odwrotnego obciążenia VAT dla gazu w systemie gazowym, energii elektrycznej oraz usług przenoszenia uprawnień do emisji gazów cieplarnianych. Równolegle na forum UE trwają prace nad zmianą dyrektywy VAT dotyczącą możliwości stosowania tego mechanizmu po 31 grudnia 2026 r.
Źródła
- gov.pl Rada Ministrów za odroczeniem kar za błędy w KSeF i przedłużeniem odwrotnego obciążenia VAT - Ministerstwo Finansów odczyt 31 października 2026
Liczby, daty i nazwy porównane ze źródłami przed publikacją. Jak pracuję.